


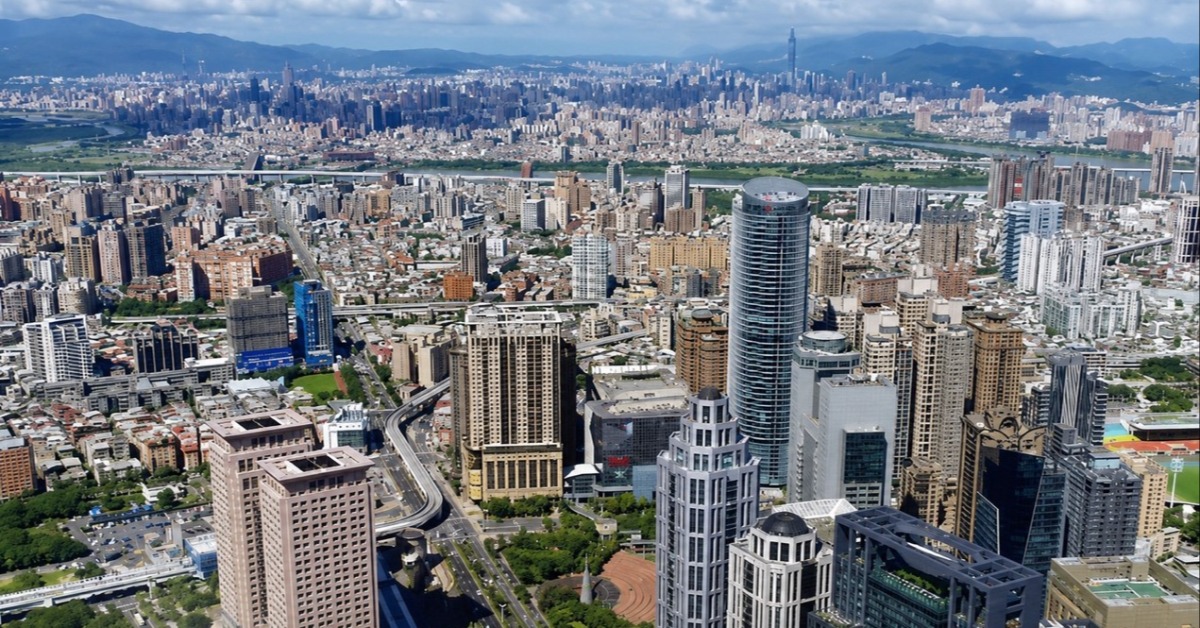
房市進入盤整,但資金並未離開不動產市場,反而出現更明顯的結構性分流。最新統計顯示,台北市12個行政區近一年預售屋平均單價全面站上每坪百萬元;另一方面,受惠AI、半導體供應鏈擴產,今年前三季全台商用不動產與土地交易總額達3,751億元,超越去年全年。房市專家分析,市場正從過去全面追價,轉向更重視產業基本面、區域條件與產品競爭力,住宅市場也進入「產品力決勝」的新階段。
房市盤整價格有撐 北市12區預售全站百萬
房市進入盤整期,新案市場價格仍展現韌性。根據內政部實價登錄資料,統計台北市近3年預售屋平均單價變化,結果顯示,北市12個行政區近一年預售屋平均單價已全面站上每坪100萬元,其中萬華區近3年漲幅28.1%居冠,中正區漲幅25.5%排名第二。
永慶房屋研展中心副理陳金萍分析,在房貸環境較緊、交易量能收斂的情況下,建商面對營建成本與市場環境,多採取減量推案、維持價格的銷售策略;加上台北市土地取得成本高,精華區高單價新案產生外溢效果,也進一步帶動周邊區域預售行情。
萬華近年除了西區門戶計畫、捷運萬大線等建設題材推進,也吸引指標建商進場。陳金萍指出,區域建商多以「高單價、低總價」的小宅產品控制購屋門檻,加上新案供給相對有限,使指標個案對區域均價產生較明顯影響。
中正區則因位處首都核心,素地供給有限,近年新增住宅供給多仰賴公辦都更與危老重建,都更整合時間與營建成本,也成為新案價格的重要支撐。
住商機構企劃研究室執行總監徐佳馨則指出,除了通膨帶動營建成本之外,台北市長期缺乏新住宅供給,加上目前新案銷售表現仍不俗,也給予開發業者一定信心。換句話說,北市新案價格並非只有成本因素支撐,供給稀缺與實際銷售表現,也是建商定價的重要底氣。
量能收斂不等於全面退場 市場回歸基本面
價格展現韌性的另一面,是住宅市場交易量能確實進入盤整。今年上半年七都預售交易量減幅較大的前10個行政區,交易量均較去年同期減少超過4成,其中8區更出現腰斬,包括台北市萬華、內湖也分別年減50.9%及44.1%。
不過,各行政區交易量減少並非單一因素造成,除了信用管制與房貸條件影響之外,高基期、新案供給量及建案推案週期,都會放大個別行政區的年增減幅度。
換句話說,目前市場並非資金全面撤離,而是買方決策時間拉長,對區域條件與產品本身的要求提高。
房市也正從過去普遍追逐價格與題材,逐步轉向更重視「這個區域有沒有實際需求」、「這個產品值不值得買」。
而這樣的變化,不只發生在住宅市場。
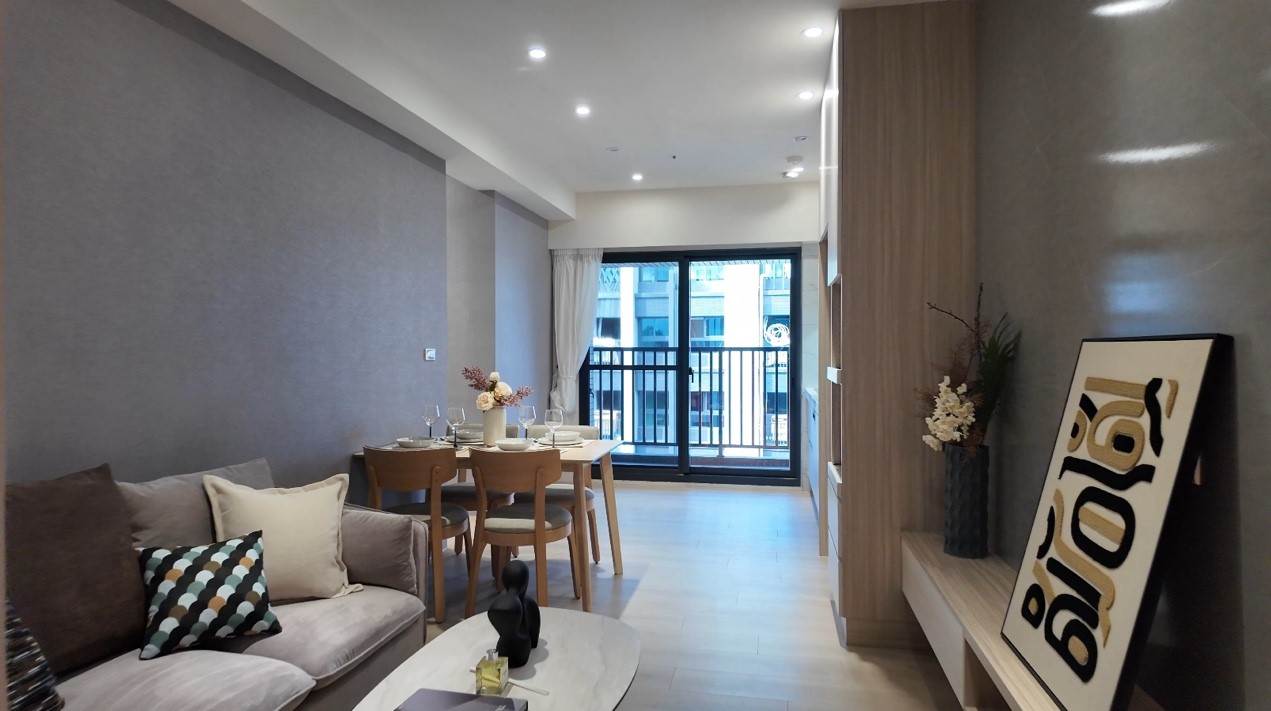
七都預售市場交易量進入盤整,台北市萬華、內湖今年上半年交易量分別年減50.9%及44.1%,買方決策時間拉長,市場更加重視區域條件與產品力。(圖/東森新聞)
錢沒離開不動產!前三季交易3751億超越去年全年
當住宅市場進入盤整,另一邊的不動產市場卻出現完全不同的資金風景。
仲量聯行最新第三季市場統計顯示,今年前三季全台商用不動產與土地交易總額達3,751億元,不僅已超越去年全年,更創近年同期新高;其中第三季交易金額達1,404億元,較去年同期大增約82%。
仲量聯行投資部資深副總經理黃郁琪指出,今年資金並未離開不動產市場,而是更集中於科技擴產、收益型資產及都更聯開三大主題,市場資金更加重視產業基本面、穩定現金流與長期增值潛力。
也就是說,今年房地產市場真正發生的變化,可能不是「市場還有沒有錢」,而是:錢開始更挑標的。
AI供應鏈成大買家 科技業帶動工業地產熱
其中最明顯的資金主力,就是AI與半導體產業。科技業為了擴充產能,持續尋找土地、廠房、研發中心及生產基地,讓工業地產成為今年商用不動產市場的重要支柱。這波需求不是單純的資產配置,而是來自企業實際擴產需求。
從AI伺服器、PCB、半導體到相關供應鏈,企業增加資本支出之後,第一階段帶動的是工業土地與廠房需求;下一階段更值得住宅市場關注的,則是企業投產後帶來的新增就業與人口移動。
對房市而言,真正的影響鏈是:企業擴產 → 新增就業 → 人口移入 → 租屋需求 → 購屋需求 → 建商布局。因此,未來科技業持續擴廠的桃園、新竹、台中及高雄等區域,新增就業人口是否進一步轉化成住宅需求,將成為下一階段房市的重要觀察指標。
都更聯開1714億 建商取得土地方式也在改變
除了科技業搶廠,建商的土地布局方式也正在改變。仲量聯行統計,截至今年第三季,全台公辦都更與捷運聯合開發累計招商金額已達1,714億元,共完成29案招商,案件數已追平去年全年。
其中第三季新增招商金額預計達457億元,超過8成集中在雙北。隨著精華區素地愈來愈難取得,大型公辦都更與捷運聯開正逐步成為開發商取得未來案源的重要途徑。
這個趨勢在台北尤其明顯。北市土地高度開發,建商想在成熟生活圈取得新住宅基地,愈來愈需要透過都更、危老、合建、公辦都更與捷運聯開。
對建商而言,未來競爭的不只是誰願意花更高價格買土地。
更重要的是:誰有土地整合能力、誰能取得好的基地,以及誰能把有限的土地做出更符合市場需求的產品。
精華區土地取得難度升高,建商布局方式轉向公辦都更與捷運聯開,未來競爭關鍵也從土地價格,延伸至土地整合能力與產品規劃。(圖/東森新聞)
從「普遍追價」走向「資金選擇題」
如果把住宅、商用不動產與土地市場放在一起看,今年房地產市場其實出現一條更清楚的主線。住宅市場進入盤整,但台北新案價格仍受到土地、都更、營建成本與供給稀缺支撐。
商用不動產市場則在AI與半導體產業擴張下,持續吸引大型資金進場;土地市場方面,建商也從過去直接購入素地,逐步增加都更、合建與捷運聯開等取得案源的方式。
這代表不動產市場正在從過去的「普遍追價」,進一步轉向「資金選擇題」。有實際產業需求的廠房、有穩定現金流的收益型不動產,以及位於成熟生活圈、具有開發價值的都更基地,更容易獲得大型資金青睞。
北市百萬時代 建商進入「產品力」決勝
對住宅建商而言,這也意味下一階段的競爭方式正在改變。徐佳馨分析,當買方決策更加謹慎,表面上看的是建商品牌,但真正能打動自住客的核心,其實是建案品質與信任度。換句話說,品牌只是第一層認知,最後能否轉化成成交,仍要回到產品本身。
首先是總價與坪效。當土地與營建成本讓單價調整空間有限,如何在有限坪數內提高使用效率,成為新案競爭關鍵。當北市預售屋平均單價全面跨過百萬元,一坪空間就是百萬元等級的購屋成本,減少走道、增加收納、提高房間實際使用效率,都會直接影響買方對產品價值的判斷。
其次是產品規格。隔音、耐震、防水、節能、收納、智慧住宅、社區管理及售後服務,都會成為自住買方比較建案的重要條件。
而在價格策略方面,建商也不一定會優先直接調整售價。徐佳馨觀察,建商面對市場盤整,較可能先從降低首付門檻,以及提供裝潢、家電等配套著手,增加買方進場意願;如果市場變化在建案正式推案前就已經發生,業者才比較有機會從產品規劃階段調整坪數,以控制總價。
2026品牌分野 2027恐進入建商「生死鬥」
盤整市場對所有建商而言並非全面利多。交易量能收斂,意味部分建案銷售期可能拉長,資金調度、庫存管理與產品定位的重要性也同步提高。
但當市場回歸自住需求,購屋族會花更多時間比較建商品牌、過往作品、施工品質、交屋紀錄、售後服務及社區管理,也讓真正具有品牌、資金實力與產品規劃能力的建商,更有機會透過差異化拉開距離。
徐佳馨直言,2026年將是建商品牌的「分野年」,2027年之後則可能進入一場漫長的市場生存戰。在產品方面,她認為,下一波主戰場將落在豪宅產品線以下的三房住宅,有機會成為市場主力。
房市盤整考驗建商品牌與產品力,市場回歸自住需求後,三房住宅被看好成為下一波市場主力。(圖/東森新聞)
2027房市看「基本面」 有產業、有需求、有產品才有機會
展望下一階段,不動產市場的關鍵字可能不再只是「漲」或「跌」,而是「基本面」。
AI與半導體產業持續擴張,讓具備實際產業需求的工業地產受到資金青睞;精華區土地稀缺,則讓都更與捷運聯開成為建商取得未來案源的重要途徑。
住宅市場同樣如此。
交通、就業、生活機能、人口與住宅供給,將重新決定一個區域能不能形成真正的居住需求;建商的品牌信任、產品規劃、總價控制與資金實力,則決定需求最後能不能轉化成成交。
從前三季3,751億元不動產交易,到北市12行政區預售平均單價全面站上百萬元,今年市場透露出的訊號其實相當一致。
FAQ
Q1:為什麼房市進入盤整,台北12區預售均價還是全面站上百萬元?
主要原因包括北市新住宅供給長期有限、土地取得與都更整合成本高,加上營建成本仍具支撐。住商機構企劃研究室執行總監徐佳馨也指出,除了成本因素,北市新案銷售表現仍不俗,也給予建商維持價格的信心。
Q2:房市盤整,是不是代表資金已經離開不動產市場?
不是。仲量聯行統計顯示,今年前三季全台商用不動產與土地交易總額達3,751億元,已超越去年全年。資金並未全面退場,而是更集中流向AI與半導體擴產、收益型資產、都更與捷運聯開等具基本面支撐的標的。
Q3:AI、半導體擴廠跟住宅市場有什麼關係?
企業擴產第一階段會帶動工業土地、廠房與商辦需求,後續如果伴隨新增職缺與人口移入,就可能進一步形成租屋與購屋需求。真正的影響鏈是「企業擴產、就業增加、人口移入、住宅需求、建商布局」。
Q4:市場盤整後,建商最可能怎麼調整銷售策略?
徐佳馨觀察,建商通常不會第一時間直接調價,而會優先降低首付門檻,或提供裝潢、家電等配套。如果市場變化在正式推案前就已出現,才比較可能透過縮坪、提高坪效與控制總價調整產品。
Q5:現在建商真正拚的是什麼?
市場正從價格與地段競爭,逐步轉向產品力競爭。對自住買方而言,建商品牌只是第一層,真正影響決策的是建案品質、信任度、格局坪效、建築規格、付款條件與售後服務。
Q6:2027年住宅市場最值得關注什麼產品?
徐佳馨認為,2026年是建商品牌分野年,2027年之後市場競爭將更激烈,而豪宅產品線以下的三房住宅,可能成為下一階段主力戰場。關鍵在於能否在購屋族可負擔的總價內,提供真正符合家庭自住需求的空間。